👉 Ce qu’il faut retenir
- Un prêt entre particuliers (argent prêté à un ami, un proche, un voisin…) doit être remboursé comme prévu. Si la personne ne paye pas, vous pouvez demander le règlement des sommes dues.
- Pour récupérer votre argent, tout se joue sur les preuves : virement, remise de chèque, SMS, mails, reconnaissance de dette, échéancier, échanges où l’emprunteur admet la dette.
- Ne laissez pas traîner : selon les cas, il existe des délais pour agir. Plus vous réagissez tôt, plus c’est simple à prouver et à récupérer.
- Si les relances ne suffisent pas, il est conseillé d’envoyer une mise en demeure claire, avec un délai précis.
Prêt impayé entre particuliers : les règles à connaître
Vous avez prêté de l’argent “pour dépanner”, avec une promesse de remboursement… puis les semaines passent. L’autre évite le sujet, répond une fois sur trois, ou vous dit “je te fais ça bientôt” depuis des mois 😓
Avant de vous épuiser en relances, il est utile de connaître ces quelques règles simples (et surtout pratiques) :
- Un prêt peut être prouvé par un écrit (reconnaissance de dette, papier signé, mail) mais aussi par un ensemble d’éléments : virement + messages + échéancier, par exemple.
- Si vous aviez prévu des mensualités (même “à l’oral”), listez précisément ce qui a été payé et ce qui reste dû.
- Si aucun calendrier n’était fixé, il faut généralement formaliser une demande de remboursement (par écrit) pour cadrer la situation.
- Il existe des délais pour agir en justice, qui dépendent du contexte. En pratique, évitez d’attendre : plus le dossier est ancien, plus la preuve est compliquée.
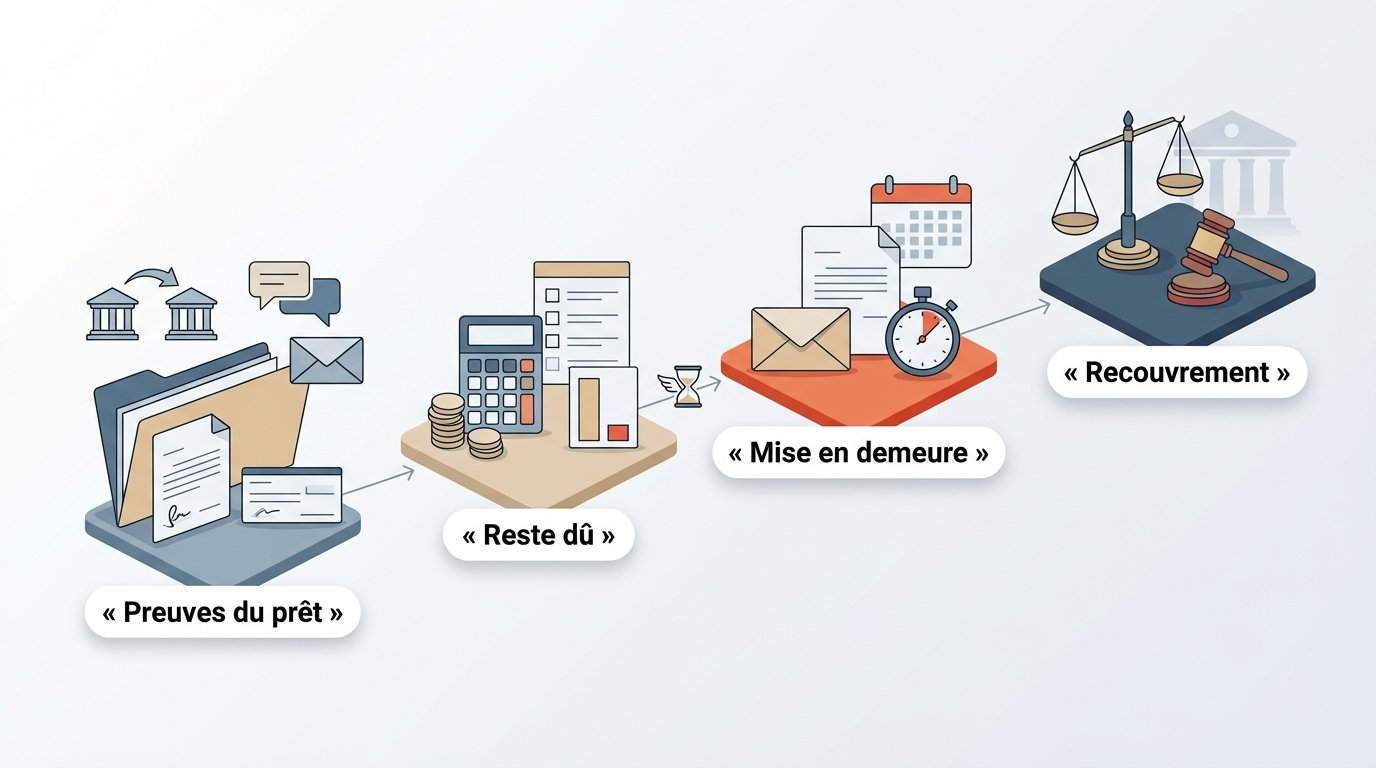
Le point à garder en tête : ce n’est pas “parce que c’est un proche” que vous devez renoncer. La clé, c’est de mettre les faits au clair par écrit et de fixer un délai.
Gardez un réflexe simple : faites un petit dossier avec la preuve du versement (virement, chèque, espèces si vous avez un reçu), les échanges (SMS, WhatsApp, mails), un récapitulatif des remboursements déjà effectués, et le calcul du solde restant. Si vous avez une reconnaissance de dette, mettez-la en première page.
💡 Si l’emprunteur vous propose “un petit paiement” pour gagner du temps, ce n’est pas forcément mauvais… mais demandez un échéancier écrit (même simple) et conservez les preuves. Sans cadre, les promesses s’enchaînent et rien n’avance.
🛟 Besoin d’aide ? 🛟
Ultimatum24 vous aide à rédiger gratuitement une mise en demeure au format PDF, prête à être envoyée à la personne qui vous doit de l’argent.
Une solution simple pour débloquer la situation : la mise en demeure
Si vous avez déjà tenté de régler ça calmement (discussion, messages) et que la personne ne rembourse toujours pas, ne restez pas dans le flou. Envoyez une mise en demeure. C’est le premier écrit “sérieux” qui officialise votre demande et qui vous donne une base solide pour la suite.
- Rappelez les faits : date du prêt, montant prêté, moyen de paiement (virement, chèque), accord de remboursement (échéances, date prévue), et ce qui a déjà été réglé.
- Joignez ou citez vos preuves : référence du virement, copie de reconnaissance de dette, captures de messages où le prêt est mentionné, etc.
- Demandez une action précise : paiement du solde de X € (ou paiement selon un échéancier très clair, si vous acceptez).
- Fixez un délai raisonnable : par exemple 8 à 15 jours, selon le montant et votre situation.
- Envoyez le courrier : idéalement en recommandé, pour conserver une preuve de l’envoi et de la réception.
L’idée n’est pas de “menacer” ou d’humilier l’autre personne. Le but est de poser un cadre : montant, délai, conséquence si rien ne se passe. Très souvent, le simple fait de formaliser suffit à relancer un remboursement.
Et si ça ne bouge toujours pas ?
Si la mise en demeure reste sans effet, vous pouvez envisager une procédure de recouvrement. Selon le dossier, une injonction de payer est parfois une option adaptée quand la dette est claire et chiffrée. Vous trouverez un point de départ utile sur la démarche ici : injonction de payer (Service-Public.fr).
Vous pouvez aussi vous tourner vers un commissaire de justice pour une phase de recouvrement amiable, ou envisager une action devant le tribunal si le litige est contesté. Dans tous les cas, votre mise en demeure et vos preuves vous servent de base : elles montrent votre bonne foi et structurent votre demande.
📢 En quelques minutes, Ultimatum24 vous permet d’obtenir gratuitement une mise en demeure claire et prête à envoyer pour réclamer le remboursement de votre prêt.
Note : ce contenu est informatif et ne remplace pas un conseil juridique personnalisé.
