👉 Ce qu’il faut retenir
- Une attestation d’assurance habitation est souvent exigée par le bailleur, l’agence ou la copropriété. Si votre assureur “traîne” ou refuse sans explication, vous avez raison de réagir vite.
- En pratique, l’attestation doit correspondre à un contrat en cours (prime payée, garanties effectives). Un impayé, une résiliation ou une souscription incomplète peuvent bloquer l’édition.
- Avant d’aller plus loin, réunissez les preuves : numéro de contrat, date de souscription, échéancier, prélèvements, échanges avec l’assureur.
- Si l’assureur ne vous remet pas l’attestation malgré vos relances, il est conseillé d’envoyer une mise en demeure claire, avec un délai.
Refus (ou blocage) d’attestation d’assurance habitation : les règles à connaître
Vous avez souscrit une assurance habitation, vous payez (ou vous êtes en train de payer), et pourtant on vous répond “on ne peut pas vous fournir l’attestation”, ou bien… on ne répond plus. Et pendant ce temps, votre bailleur ou l’agence vous met la pression 😓
Avant de vous retrouver en difficulté (remise de clés, renouvellement de bail, relance du syndic), gardez en tête quelques points simples :
- Une attestation sert à prouver que vous êtes bien couvert pour le logement concerné (adresse, période, garanties). Elle doit donc être cohérente avec votre contrat.
- Si le contrat n’est pas encore effectif (dossier incomplet, date de prise d’effet future) ou s’il a été résilié, l’assureur peut refuser de délivrer une attestation “comme si tout était en règle”.
- Un impayé ou un problème de prélèvement peut aussi bloquer la situation. Dans ce cas, il faut clarifier si le contrat est toujours en cours et régulariser si nécessaire.
- Si tout est à jour et que l’assureur fait traîner sans motif, vous avez intérêt à formaliser votre demande par écrit, avec un délai.
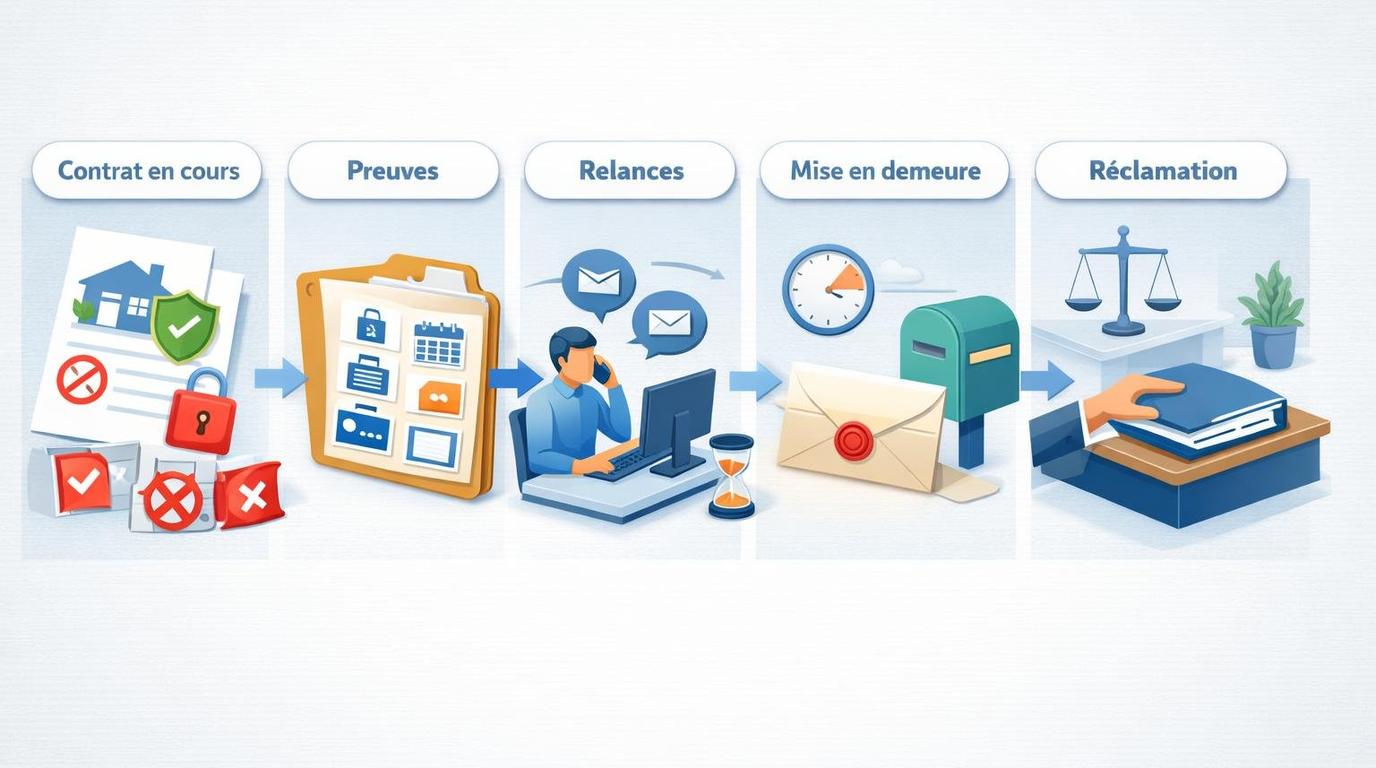
Le point à garder en tête : tant que votre situation n’est pas clarifiée par écrit (contrat en cours + garanties effectives), vous êtes coincé. Une demande formalisée fait souvent bouger les choses.
Le bon réflexe : récupérez et gardez sous la main votre numéro de contrat, les conditions particulières, la date de prise d’effet, l’échéancier, les preuves de paiement (relevés, prélèvements) et vos échanges (mails, messages dans l’espace client, SMS). Si vous avez une capture d’écran indiquant “contrat actif” ou “garanties en vigueur”, conservez-la aussi.
💡 Si vous avez besoin d’un cadre officiel pour déposer une réclamation ensuite, vous pouvez aussi repérer le parcours “réclamation” de votre assureur (souvent indiqué dans les conditions générales) et, en cas de blocage persistant, la Médiation de l’Assurance.
🛟 Besoin d’aller vite ? 🛟
Ultimatum24 vous aide à rédiger gratuitement une mise en demeure au format PDF, prête à être envoyée à votre assureur pour obtenir votre attestation d’assurance habitation.
La solution simple si l’assureur ne délivre pas l’attestation : la mise en demeure
Vous avez déjà tenté de régler ça par téléphone, via l’espace client ou par mail, mais ça n’avance pas ? La mise en demeure permet de poser les faits, de demander clairement l’attestation et de fixer un délai. C’est souvent ce qui suffit à débloquer une situation “en attente”.
- Rappelez le contexte : assurance habitation souscrite, adresse du logement, date de prise d’effet, numéro de contrat.
- Décrivez le blocage : attestation non transmise / refus annoncé / absence de réponse malgré relances, dates à l’appui.
- Demandez une action précise : la délivrance de l’attestation (PDF ou courrier) mentionnant la période de couverture et le logement.
- Fixez un délai raisonnable : par exemple 8 jours, ou un délai cohérent avec votre urgence (remise de clés, demande du bailleur).
- Envoyez avec preuve : idéalement en recommandé, pour garder une trace et une date certaine.
L’objectif n’est pas de “vous fâcher” avec l’assureur. C’est surtout de mettre votre demande au carré, avec des pièces, une date et une exigence claire. En cas de litige, cette étape montre aussi votre démarche amiable.
Et si ça ne bouge toujours pas ?
Si l’assureur ne réagit pas après la mise en demeure, vous pouvez généralement :
- déposer une réclamation écrite auprès du service réclamations de l’assureur (si ce n’est pas déjà fait) ;
- saisir la Médiation de l’Assurance, si les conditions sont remplies ;
- et, en dernier recours, envisager une action adaptée à votre situation (notamment si vous subissez un préjudice concret : frais, impossibilité d’entrer dans le logement, etc.).
Dans tous les cas, une mise en demeure bien rédigée vous fait gagner du temps : elle clarifie la situation, cadre la demande et crée un historique propre de vos démarches.
📢 Générez gratuitement votre mise en demeure pour obtenir une attestation d’assurance habitation en quelques minutes avec Ultimatum24.
Note : ce contenu est informatif et ne remplace pas un conseil juridique personnalisé.
