👉 Ce qu’il faut retenir
- Des frais de conversion peuvent être appliqués lors d’un paiement, d’un retrait ou d’un virement dans une autre devise. Toutefois, leur existence et leur mode de calcul doivent être présentés clairement.
- Si une conversion vous a été imposée sans information préalable, demandez le détail du taux de change, des frais et de l’option que vous auriez dû pouvoir choisir.
- Conservez le ticket, la facture, le relevé bancaire et les captures d’écran. Ces documents permettent de comparer le montant annoncé avec le montant réellement débité.
- Si vos échanges amiables n’aboutissent pas, envoyez une mise en demeure pour réclamer le remboursement des frais contestés.
Frais de conversion contestés : les règles à connaître
Vous pensiez payer dans la devise locale, mais votre relevé affiche un montant plus élevé que prévu 😓. Des frais ont parfois été ajoutés par la banque, le prestataire de paiement ou le commerçant, sans explication claire.
Avant de contester, identifiez d’abord l’origine exacte du surcoût. Quelques règles simples permettent d’y voir plus clair :
- Le montant, le taux de change et les éventuels frais de conversion doivent être communiqués de façon claire selon le service utilisé.
- Lors d’un paiement ou d’un retrait à l’étranger, le terminal peut proposer une conversion immédiate en euros. Cette pratique est appelée conversion dynamique de devises.
- Cette conversion ne doit pas être présentée comme obligatoire si vous pouvez payer dans la devise locale.
- Le taux affiché par le commerçant ou l’exploitant du distributeur peut être moins avantageux que celui appliqué par votre banque.
- Une différence liée au taux de change n’est pas toujours un frais caché. Il faut donc demander un décompte précis avant de réclamer un remboursement.
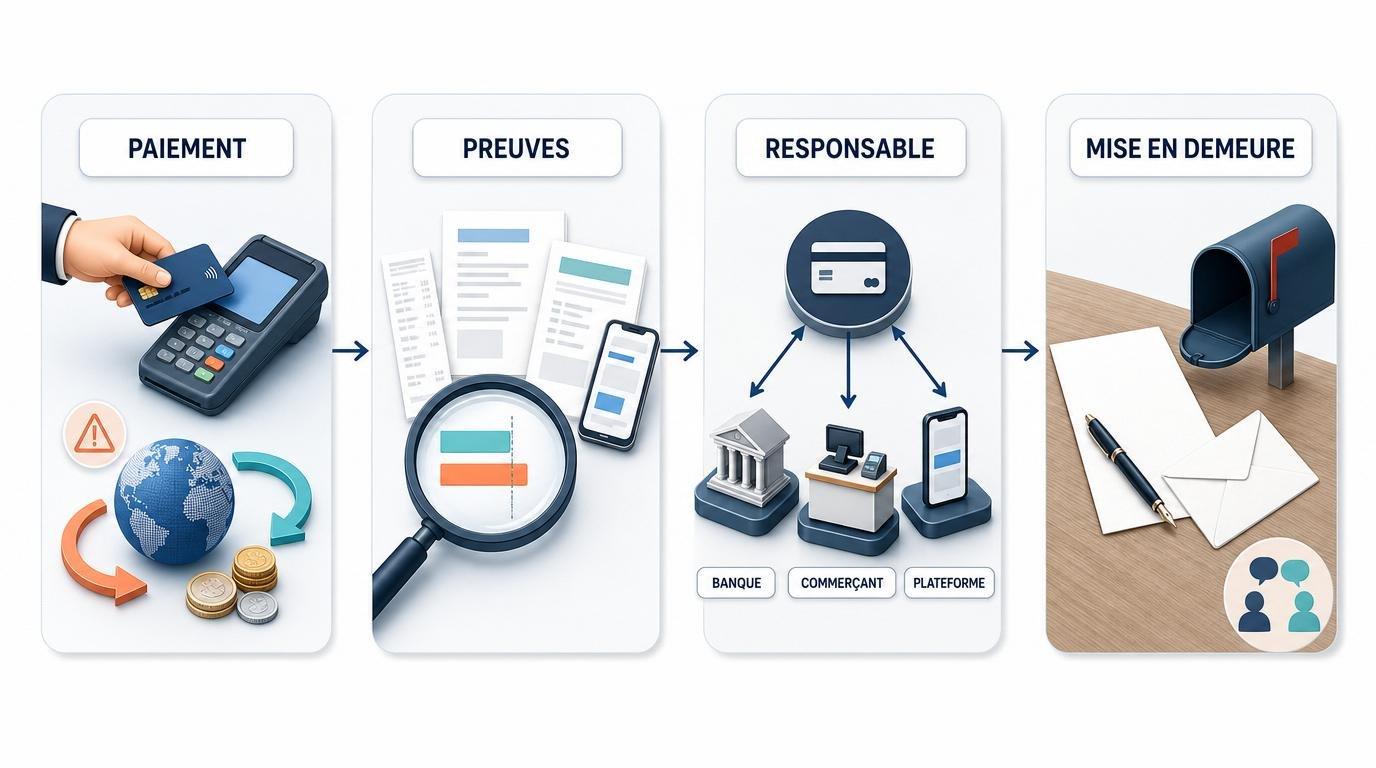
Le point à garder en tête : ne contestez pas seulement le montant final. Demandez qui a effectué la conversion, quel taux a été utilisé et à quel moment vous avez été informé des frais.
Gardez tous les éléments disponibles : ticket du terminal, facture, confirmation de paiement, relevé bancaire, conditions tarifaires, captures d’écran et échanges avec le service client. Notez aussi la date, le lieu, la devise affichée et le choix proposé au moment du paiement.
💡 Vérifiez le libellé de l’opération. Si les frais viennent de votre banque, adressez-lui la contestation. Si la conversion a été réalisée par le commerçant, un distributeur ou une plateforme de paiement, contactez ce professionnel. Dans certains cas, plusieurs intervenants peuvent avoir prélevé des frais distincts.
🛟 Besoin d’aide ? 🛟
Ultimatum24 vous aide à rédiger gratuitement une mise en demeure au format PDF pour contester vos frais de conversion. Elle est prête à être envoyée au professionnel concerné.
Une solution simple pour formaliser votre contestation : la mise en demeure
Si le service client ne répond pas ou refuse le remboursement sans explication suffisante, envoyez une mise en demeure. Ce courrier formalise votre contestation et oblige votre interlocuteur à examiner une demande précise.
- Rappelez l’opération : date, montant, devise, commerçant ou prestataire, moyen de paiement et référence de la transaction.
- Expliquez le problème : frais non annoncés, taux absent, conversion imposée ou différence entre le montant affiché et le montant débité.
- Évoquez vos démarches amiables : appel, courriel, message au service client et réponse déjà reçue.
- Formulez une demande précise : communication du détail du calcul et remboursement de la somme contestée, si les frais n’ont pas été correctement annoncés ou acceptés.
- Fixez un délai raisonnable pour obtenir une réponse et envoyez la mise en demeure en recommandé afin de conserver une preuve.
L’objectif n’est pas d’accuser le professionnel sans preuve. Il s’agit de l’amener à justifier la conversion et, si nécessaire, à rembourser les frais appliqués sans information claire.
Et si les frais ne sont toujours pas remboursés ?
Si le litige concerne une banque ou un prestataire de paiement, vous pouvez saisir son médiateur après avoir suivi la procédure de réclamation prévue. Ses coordonnées figurent généralement sur le site du professionnel, dans votre convention de compte ou dans la réponse du service réclamations.
Si le problème vient d’un commerçant, vous pouvez vous tourner vers le médiateur de la consommation dont il relève. Vous pouvez aussi signaler une information tarifaire trompeuse sur SignalConso. Un recours judiciaire reste possible si le montant ou l’enjeu le justifie.
Dans tous les cas, la mise en demeure vous permet de conserver une trace claire de votre demande, des sommes contestées et de votre tentative de résolution amiable.
📢 Obtenez gratuitement une mise en demeure adaptée à vos frais de conversion contestés en quelques minutes grâce à Ultimatum24.
Note : ce contenu est informatif et ne remplace pas un conseil juridique personnalisé.
